2026年上半年,线上保健食品卖出633亿元,同比增长9.5%。同一个大盘里,TOP10品牌均价涨了18.4%,第51名之后的品牌均价却在回落。
增长没有消失,只是换了分配方式:头部靠结构升级拉开差距,腰尾部以价换量。更根本的变化是,竞争从“补成分”转向“管场景”。
这轮增长并非普遍上涨,而是发生了分层。分层具体发生在哪些功效、哪些成分、哪些购买理由上?
这轮变化的底盘来自需求侧:健康养生人群购买保健补剂的渗透率已达75.6%;全国60岁以上老年人口超过2.6亿;药食同源目录扩容后,地黄、麦冬等106种物质纳入管理。人口、政策、消费行为三重共振,把健康消费从治疗补救推向日常预防与精准干预。
以下内容基于魔镜洞察《从电商数据看功能食品市场变化与增长方向》报告部分内容整理所得,完整版报告请扫描下图二维码或至文末免费领取。
01
从规模放量到结构质量:
633亿的市场正在分层
头部升级拉开差距,腰尾部以价换量,市场分层进一步加深。
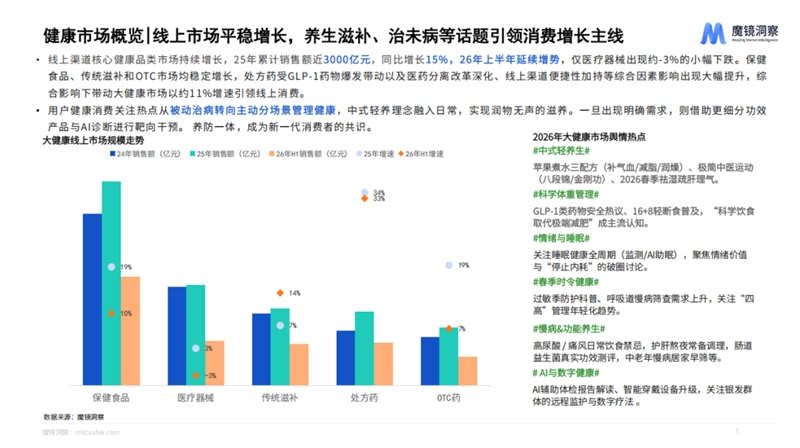
放到更大的盘子里看,2025年线上核心健康品类销售额接近3000亿元,同比增长15%;2026年上半年,大健康整体增速约11%。保健食品是其中的稳定增长板块。
图片来源:【魔镜洞察】《从电商数据看功能食品市场变化与增长方向》行业分析报告
随着市场整体景气,商家销售状态出现普遍上涨,头腰部品牌竞争优势明显增强,销售额及份额均上升。Top20品牌增长已由低价放量转向结构升级,货盘向高含量、高活性、成分与剂型创新、礼品向的高客单产品迁移,定价及利润空间随之增加;腰尾部品牌面临更大价格压力,通过降价或上线更平价单品维持份额和业绩,但更易被锁在同质化、低客单的基础款竞争里,后续向上发展空间可能变窄。
市场景气与结构升级并行,竞争重心由规模放量转向结构质量。结构升级落到需求上,消费者从“补成分”转向“管场景”。
02
从泛化功效到具体场景:
垂类赛道快速扩容
功效垂类化是增量的来源:传统大类进入存量替换与产品升级,新兴品类则绑定具体生活场景快速扩容。
2026年上半年,增长集中在几条功效线上:预防慢性疾病+41.1%、脑营养+34.8%、骨骼健康+29.4%;改善贫血、运动营养、护肝养肝也保持增长。增强免疫力、口服美容、体重管理等传统大类规模大,但增速趋缓,市场红利主要来自存量替换与产品升级。
骨骼健康代表成熟赛道的二次增长:核心是剂型与成分的双重升级,需求端的场景与人群外扩提供了落地空间;脑营养代表新兴赛道的场景扩容:认知觉醒是前置条件,需求表达先细分为具体场景,供给端的成分体系再同步丰富。
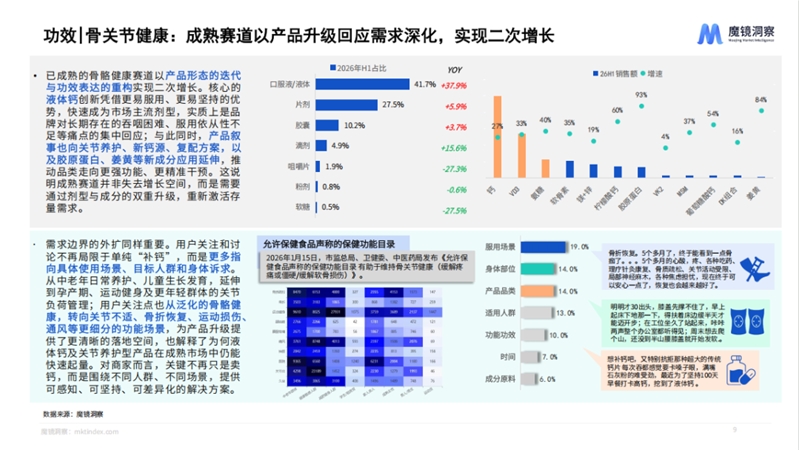
剂型上,骨骼健康2026年上半年销售额同比+29.4%,其中液体钙+48%,规模25.2亿元;口服液与液体剂型同比+37.9%,片剂与胶囊增速在个位数。
液体钙凭借更易服用、更易坚持的优势快速成为主流剂型,实质上是品牌对长期存在的吞咽困难、服用依从性不足等痛点的集中回应。
成分上,产品叙事向关节养护、新钙源、复配方案,以及胶原蛋白、姜黄等新成分应用延伸;用户关注也从泛化的"补钙"转向关节不适、骨折恢复、运动损伤等更细分的场景。
需求端的场景与人群外扩,同样为产品升级提供了落地空间。2026年1月发布的《允许保健食品声称的保健功能目录》明确"有助于维持骨关节健康";骨骼健康的"服用场景"关注占比19%,在用户关注维度中排在前面。评论里既有"药片太大,难以下咽",也有液体钙的"比钙片容易喝"。
供给端与需求端合在一起,骨骼健康的二次增长,是产品升级回应需求深化的结果:
剂型解决"吃得下",成分解决"补得进",场景解决"为什么吃"
图片来源:【魔镜洞察】《从电商数据看功能食品市场变化与增长方向》行业分析报告
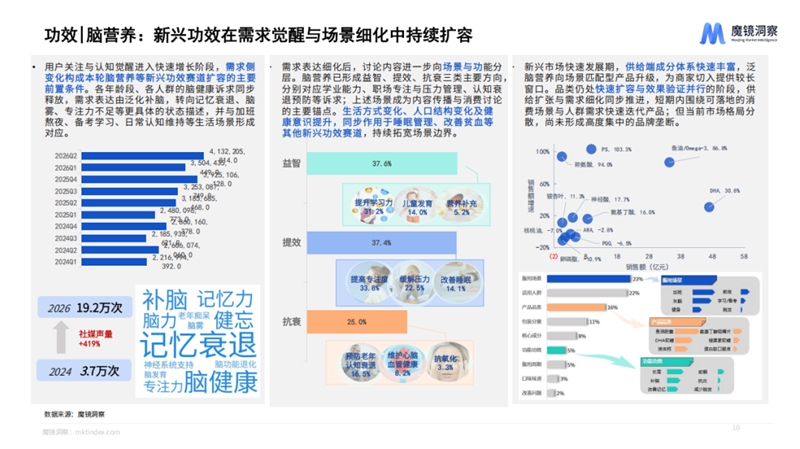
先看需求侧,脑营养2026年上半年销售额同比+34.8%;社媒声量从2024年的3.7万次增至2026年的19.2万次,增长419%。认知觉醒是本轮脑营养扩容的前置条件。
需求表达从泛化的"补脑"转向记忆衰退、脑雾、专注力不足等具体状态,并与加班熬夜、备考学习、日常认知维持等场景对应。
需求表达细化后,场景开始分层。讨论结构上,脑营养已形成益智37.6%、提效37.4%、抗衰25.0%三类方向;再往下,提升学习力、提高专注度、缓解压力、预防老年认知衰退等具体场景继续细分。
供给端同步跟进,成分体系快速丰富:PS+103.3%,鱼油/Omega-3、DHA、神经酸、氨基丁酸等成分也在增长;品类仍处快速扩容与效果验证并行阶段,市场格局分散,尚未形成高度集中的品牌垄断。
需求先行,供给同步推进——脑营养的扩容,不是单一成分的爆发,而是认知觉醒、场景细化与成分丰富共同作用的结果。
图片来源:【魔镜洞察】《从电商数据看功能食品市场变化与增长方向》行业分析报告
功效赛道存量升级与场景扩容并行,垂类赛道增长取决于能否锚定可感知场景,而非停留在泛化功效标签。
03
从卖成分到卖方案:
供给端重新组织产品
成分竞争正在从泛化概念转向重专利、精场景、强复配、新剂型;供给逻辑从"卖成分"转向"成分+剂型+场景"一体方案。
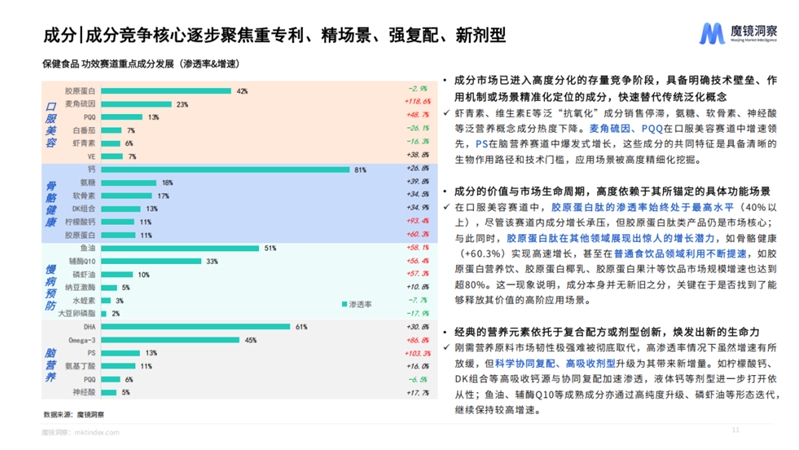
成分已进入高度分化的存量竞争阶段,具备明确技术壁垒、作用机制或场景精准化定位的成分,正在快速替代传统泛化概念。
虾青素、维生素E等泛"抗氧化"成分销售停滞,氨糖、软骨素、神经酸等泛营养概念成分热度下降;麦角硫因、PQQ在口服美容赛道增速领先,PS在脑营养赛道爆发式增长。这些成分的共同特征,是具备清晰的生物作用路径和技术门槛,应用场景被高度精细化挖掘。
具体数据上,麦角硫因销售额+118.6%;胶原蛋白在骨骼健康赛道增长60.3%,在普通食饮品中的增速超过80%。成分本身并无新旧之分,关键在于是否找到了能够释放其价值的高阶应用场景。
经典营养元素也在通过复配与剂型升级获得新增量。钙的渗透率81%、仍增长26.8%,柠檬酸钙+93.4%;氨糖、软骨素、鱼油、辅酶Q10、磷虾油等成熟成分也通过复配与剂型升级保持增长。刚需营养原料韧性极强,高渗透率下增速虽有放缓,但科学协同复配、高吸收剂型升级带来了新增量。
益生菌是另一个样本。益生菌正从单一肠道健康成分,延展为可嵌入多功效赛道的复配载体;成分价值取决于绑定的功效场景,而非单一益生菌标签。
场景型产品增长突出:助眠益生菌+59.6%,IBS、减重、情绪调节、抗过敏等场景也在增长。复配配方增长更快:益生菌+维生素B增长1100%,益生菌+酸枣仁增长156%。益生菌市场增长放缓,核心肠胃道类及部分往期热门类型出现回落,增长主要来自场景与复配。
图片来源:【魔镜洞察】《从电商数据看功能食品市场变化与增长方向》行业分析报告
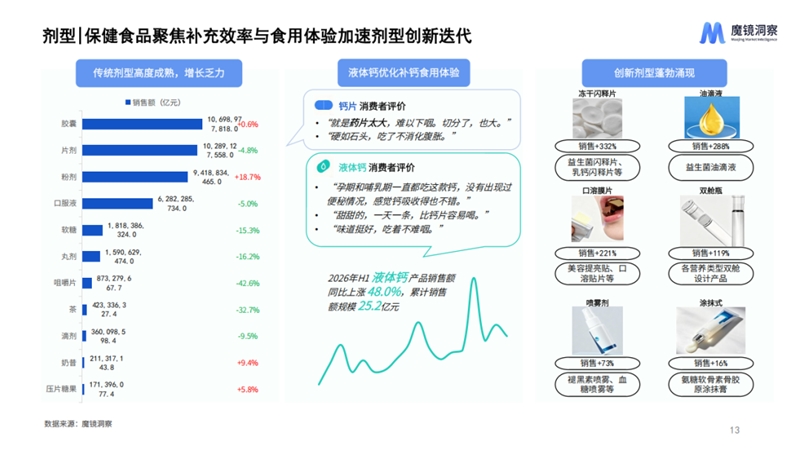
剂型端,传统剂型高度成熟、增长乏力,创新剂型围绕补充效率与食用体验加速迭代。冻干闪释片+332%、口溶膜片+221%,油滴液、双舱瓶、喷雾剂、涂抹式等也在增长。
原料端,药食同源目录持续扩容后,更多传统中式成分可进入普通食品与补剂配方。西洋参、黄芪、姜黄已被广泛应用于增强免疫力、养肝护肝等主流功效;杜仲叶、黑胡椒、槐米等新成分聚焦降血压、男性健康、肺部养护等细分赛道。
"成熟成分负责渗透与认知,新兴成分负责场景切分";中西复配也不是简单堆料,而是用中式成分承载人群熟悉的功效语境,再用现代营养成分补足机制表达、协同与吸收路径。
成分与剂型协同创新,中西复配打开供给。
图片来源:【魔镜洞察】《从电商数据看功能食品市场变化与增长方向》行业分析报告
04
从流量竞争到信用竞争:
资质成为更硬的锚点
流量同质化后,竞争维度从"谁声音大"转向"谁经得起查",信用稀缺正在推高合规与实证门槛。
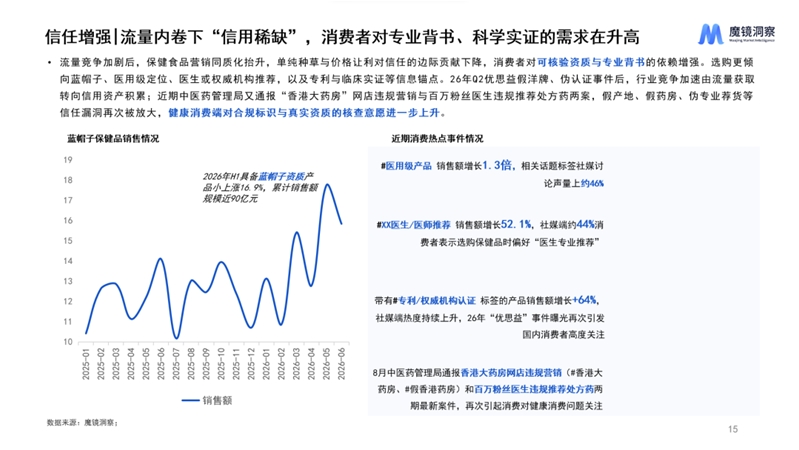
流量竞争加剧后,保健食品营销同质化抬升,单纯种草与价格让利对信任的边际贡献下降,消费者对可核验资质与专业背书的依赖增强。选购时更倾向蓝帽子、医用级定位、医生或权威机构推荐,以及专利与临床实证等信息锚点。
数据上,2026年上半年,具备蓝帽子资质的产品销售额+16.9%,累计规模近90亿元。
另一面,假产地、假药房、伪专业荐货等信任漏洞被放大,健康消费端对合规标识与真实资质的核查意愿进一步上升。社媒端,约44%的消费者表示选购保健品时偏好“医生专业推荐”;这种偏好直接反映在销售上:带#医生/医师推荐标签的产品销售额+52.1%,医用级、专利/权威机构认证相关产品也在提速。
信任越稀缺,合规与实证的门槛就越高。具备合规资质、可核验背书与实证能力的品牌,更易承接结构升级红利;反过来,依赖伪认证与高佣金起量的模式,空间收窄。
图片来源:【魔镜洞察】《从电商数据看功能食品市场变化与增长方向》行业分析报告
05
从成分表到场景表:
下一轮增长正在换轨
2026年上半年的保健食品市场,可以收拢为五条结论:市场扩容下竞争分层加剧;用户需求前置,政策与环境持续松绑;功效赛道存量升级与场景扩容并行;成分与剂型协同创新,中西复配打开供给;信用稀缺推高合规与实证门槛。
第一个落点是选场景。骨骼健康的机会不在“补钙”三个字里,而在关节养护、骨折恢复、运动损伤、孕产期和年轻人群的关节负荷管理;脑营养的机会不在“补脑”里,而在备考、加班、记忆衰退、父母认知养护。场景越具体,产品越容易被记住。
第二个落点是把成分、剂型、复配做成一套能坚持的方案。液体钙解决的是吞咽困难和服用依从性;益生菌+酸枣仁解决的是助眠场景的可识别性。用户买的不是成分表,而是“这个场景下,我该怎么吃、吃多久、能感觉到什么”。
第三个落点是把信任做成可核验的资产。蓝帽子、医生推荐、专利与临床实证,降低的是消费者的核验成本;流量可以买来一次点击,信用才能换来一次复购。
下一轮增长,不属于把成分表堆得更长的产品,而属于把成分表翻译成生活场景的产品。
声明:转载此文是出于向母婴行业传递更多信息之目的。若有来源标注错误或侵犯了您的合法权益,请作者持权属证明与本网联系,我们将及时更正、删除,谢谢。联系方式:168466559@qq.com


长按扫码 阅读原文