养老经济的叙事中,康养旅居、智慧养老、老年社群往往是聚光灯下的主角,频频上演概念炒作与资本狂欢;但真正率先跑通盈利模型、实现收入利润现金流同步增长的,却是超市货架最底层、鲜少被公开讨论的成人纸尿裤。
从头部老年鞋品牌债务承压,到康养平台因资金盘爆雷,光鲜的养老概念频频遇冷;而成人失禁用品赛道却依托刚性护理需求,连续多年稳健增长,成为银发经济里最扎实的盈利样本。
2026年,伴随全国长期护理保险制度落地提速、人口老龄化深化与产业标准全面升级,这条“不体面”的赛道正在进入规模化发展的关键窗口期。
一、
市场规模:全球稳步扩容,中国仍处渗透早期
概念界定
成人纸尿裤是成人失禁用品的核心品类,行业统计通常以成人失禁用品为全口径(涵盖成人纸尿裤、拉拉裤、护理垫、尿片等多类产品)。
下文市场规模、渗透率、产业格局等分析,如无特殊说明,均以成人失禁用品全口径为统计基础,核心增长逻辑同步适用于成人纸尿裤品类。
全球市场:存量成熟,增量向亚太转移
2026年全球成人纸尿裤行业延续稳健增长态势,人口老龄化深化、护理需求升级与产业标准完善共同支撑市场扩容。
行业整体集中度处于较高水平,据2022年行业统计数据,全球成人纸尿裤前十大厂商合计占据约60%的零售额市场份额。
区域市场分化特征显著:
欧美地区依托成熟的养老保障体系与高消费能力,需求集中在高端化、环保化、人性化品类,市场进入存量结构升级阶段;
亚太地区凭借庞大的老年人口基数与完善的制造业供应链,既是全球最核心的生产基地,也是增速最快的增量消费市场,中国、东南亚等地区的渗透率提升,正成为全球行业增长的核心动力。
中国市场:规模持续上行,渗透率提升空间广阔
国内成人失禁用品市场已连续多年保持正增长,不同研究机构因统计口径不同,市场规模数据存在差异:
中国造纸协会全口径统计(覆盖全品类、全渠道、全规模企业)显示,2024年中国成人失禁用品市场规模约137.1亿元,2025年增至145.7亿元,在吸收性卫生用品市场中占比约11.0%,预计2026年将突破155亿元;
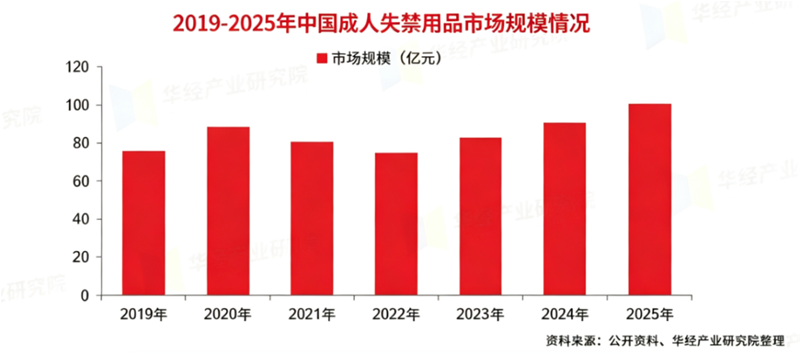
华经产业研究院对规模以上企业国内零售市场的统计显示,2025年市场规模约100.5亿元,2019-2025年复合年均增长率为4.7%。
相较于成熟市场,中国市场的最大增长潜力来自极低的渗透率。当前我国成人失禁用品在全体老年人群中的渗透率仅为 3%-4%,而日本失能/失禁老年人群的渗透率已达80%左右、北美约为65%。
差距背后是消费观念保守、轻度失禁群体接受度低、支付保障体系尚在建设等多重因素。
目前国内消费仍以中重度失禁、失能卧床、术后护理人群为主,轻度失禁市场尚未充分激活,随着公众护理意识提升与保障制度完善,行业远未触及增长天花板。
二、
竞争格局:全球高端垄断,本土品牌性价比突围
全球梯队:欧美日领跑高端,中国企业产能端快速追赶
全球成人纸尿裤市场呈现清晰的分层格局:
若以零售额口径统计,全球前十企业均为欧美日品牌,包括金佰利(Kimberly Clark)、爱适瑞(Essity)、尤妮佳(Unicharm)、Attindas、Hartmann等,凭借长期技术积淀、品牌影响力与全球渠道网络,主导高端产品市场;
若以出货量与产能口径统计,中国企业占比显著提升,依托供应链优势与高性价比,快速抢占中低端市场与海外新兴市场,主力出口东南亚、拉美、澳大利亚等地区,全球市占率持续提升。
国内卫生用品产业集群的出口竞争力持续凸显,成人纸尿裤作为重要出口品类之一,依托成熟的制造体系与成本优势,在新兴市场的份额稳步提升。
国内市场:格局分散,国产品牌占据主流
国内市场品牌数量众多,整体竞争格局分散,尚未形成绝对龙头:
本土头部品牌:可靠股份、安而康(恒安)、包大人(维达)、康福瑞(豪悦护理)、珍琦、千芝雅等品牌依托全产业链布局与本土渠道优势,主打高性价比产品,贴合国内主流消费需求,占据较高市场份额;
外资品牌:得伴、乐互宜等外资品牌定位高端,产品价格较高,受消费能力与渠道覆盖限制,国内市占率相对较低;
长尾市场:大量中小品牌与白牌产品占据剩余份额,集中在下沉市场与低端渠道,产品同质化较为严重。
本土企业中,可靠股份是成人失禁赛道的典型盈利样本。
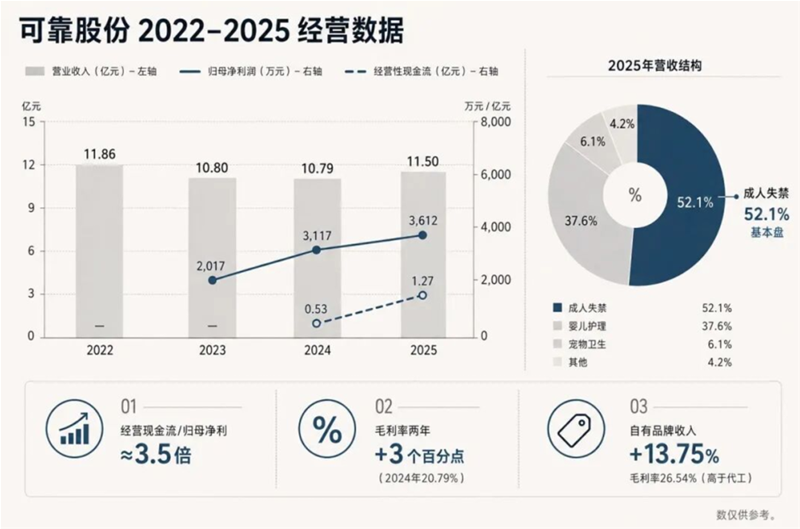
2025年公司总营收11.50亿元,归母净利润3611.87万元,经营活动现金流净额达1.27亿元;其中成人失禁用品销售收入5.99亿元,占总营收比重约52%。
值得注意的是,公司经营现金流规模约为归母净利润的3.5倍,体现出赛道极强的现金转化能力与经营稳健性——这也是多数依赖预付费、重资产的养老业态难以实现的财务特征。
三、
产业链与渠道结构
上游:核心材料决定产品性能,成本波动影响盈利
成人失禁用品产业链上游为原材料供应商,核心材料包括高分子吸水树脂(SAP)、绒毛浆、无纺布、热熔胶和底膜等。其中高分子吸水树脂直接决定产品的吸收性能与锁水能力,是核心功能材料;绒毛浆、无纺布等基础材料则构成产品的基础结构与亲肤层。
原材料成本占产品生产成本的比重较高,大宗商品价格波动会直接传导至中游制造端。近年来上游基础材料的国产替代进程加快,一定程度上降低了供应链风险与采购成本,但高端功能型材料仍部分依赖进口。
下游:线下渠道仍占主导,B端与线上增长提速
下游销售渠道呈现“线下为主体、线上快增长、B端高潜力”的特征:
传统线下渠道包括商超、药店、养老机构、医疗机构等,是当前最核心的销售场景,其中药店与养老机构是重度失禁人群的核心采购渠道;
线上电商渠道依托直播、私域、内容种草等形式,逐步渗透家庭自费消费场景,覆盖更多轻度失禁人群与年轻照护者,是增速最快的渠道板块;
养老机构、居家照护服务等B端渠道,是长护险政策落地后弹性最大的板块。随着支付保障体系完善,机构采购的合规性与稳定性提升,将成为带动行业扩容的核心增量。
不同渠道的产品定位差异显著:B端渠道侧重性价比与合规性,零售端则逐步向品牌化、功能化升级。
四、
核心驱动力:人口、制度、政策三重红利共振
成人纸尿裤赛道的确定性,来自需求端、支付端与产业端三重逻辑的共同支撑,2026年三大动力的协同效应将进一步显现。
人口刚需:老龄化深化,照护需求刚性释放
人口结构是赛道增长的底层逻辑。2025年末,中国60岁及以上人口已达3.2338亿,65岁及以上人口达2.2365亿;上世纪60-70年代出生高峰人群陆续进入老年阶段,随着年龄增长,失能、半失能、术后护理与长期照护需求将持续释放。
与可选消费不同,失禁护理需求不受消费情绪波动影响,也不会因为公众避讳讨论而消失,具备极强的民生刚需属性,是老龄化进程中确定性最高的细分赛道之一。
制度破局:长护险全国建制,打开支付端天花板
参考日本市场经验,人口老龄化只是行业起点,支付保障体系才是市场爆发的核心催化剂。
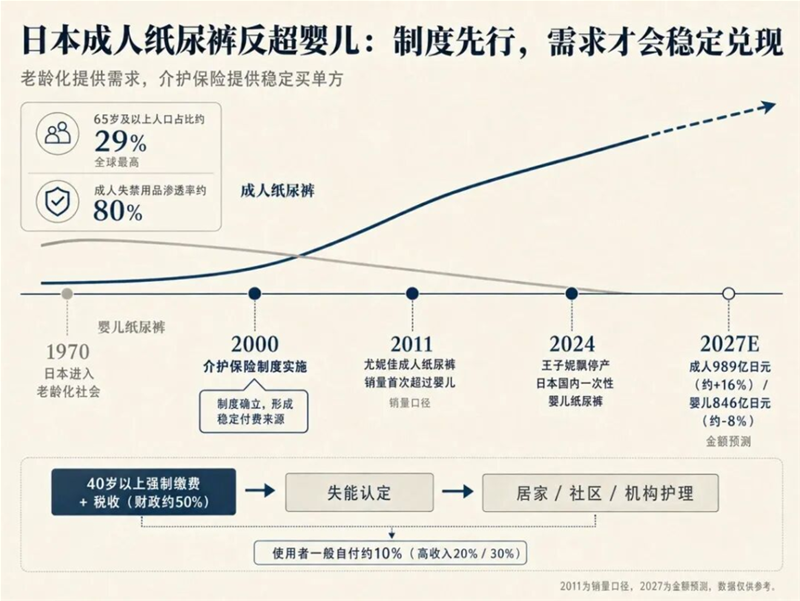
日本2000年启动介护保险制度,11年后的2011年,头部企业尤妮佳的成人纸尿裤销量首次超过自家婴儿纸尿裤;研究机构富士经济测算,预计到2027年,日本全市场成人纸尿裤规模将达989亿日元,正式彻底反超婴儿品类(846亿日元)。
介护保险的核心价值,是将长期照护从家庭内部的私人事务,转化为社会共同分担的风险,让需求变得可预测、可支付,企业才敢长期投入产能与研发。
中国的长期护理保险制度正从试点走向全国普及:
2024年,49个试点城市参保人数1.8786亿,享受待遇 146.25万人,基金支出131.08亿元;
2025年底,试点地区扩展至92个,覆盖3.08亿人,累计基金支出超过1000亿元;
2026年3月,两办印发《关于加快建立长期护理保险制度的意见》,明确2028年底在全国范围基本实现全覆盖。
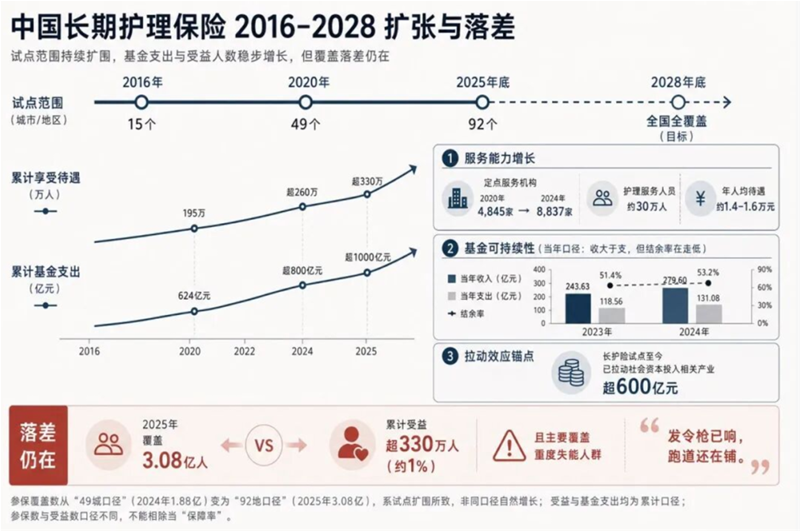
长护险的核心支付方向是护理服务,零售端个人自主采购的纸尿裤多数不纳入直接报销,但上海、青岛、苏州等多个试点城市,已将符合标准的成人失禁护理用品纳入居家照护待遇清单,可按比例报销。更重要的是,长护险通过社会化分担机制降低家庭照护成本,推动机构护理、居家照护体系成熟,最终带动成人失禁用品的需求从“家庭自费的尴尬消费”,转向“社会化保障的常规护理耗材”。
产业升级:规范倒逼提质,出海与绿色打开新空间
产业端政策正在推动行业从粗放增长向高质量发展转型。一方面,国家层面持续推进银发经济发展,释放老年护理消费潜力;另一方面,新版《卫生护理用品安全标准》落地,升级产品安全管控要求,倒逼企业提升生产标准化与产品品质,加速出清低端产能,推动行业集中度提升。
与此同时,绿色低碳、健康护理理念的普及,推动产品向环保化、轻量化、人性化方向升级;外贸格局优化与海关服务创新,也为国内企业出海提供了支撑,出口正在成为本土企业增长的第二曲线。
五、
现实挑战:四重关卡制约行业提速
尽管增长确定性强,但2026年行业仍面临多重发展制约:
消费观念与渗透率瓶颈:公众对失禁问题的羞耻感仍较强,轻度失禁群体使用意愿低,市场需求集中在中重度人群,大众市场教育仍需较长周期。
成本波动与同质化竞争:无纺布、高分子吸水树脂等核心原材料受大宗商品价格影响波动较大,压缩企业利润空间;中小品牌研发投入不足,产品同质化严重,中低端市场价格竞争激烈,行业盈利水平分化显著。
制度落地仍存区域差异:长护险全国建制仍在推进中,各地参保范围、待遇标准、服务目录、筹资水平存在差异,当前保障重点仍集中在重度失能人群,中度失能、失智照护与耗材报销的覆盖仍有提升空间。
全球化与标准壁垒:全球各国产品安全、环保标准不统一,部分发达市场准入门槛较高,对中国企业品牌出海与高端市场拓展形成制约。
六、
2026-2030趋势洞察:四大方向定义行业未来
产品细分化:从通用护理到全场景覆盖
参考成熟市场发展路径,未来产品将从单一的通用纸尿裤向全品类、全场景延伸:轻度失禁护垫、出行拉拉裤、夜间加强型纸尿裤等细分产品有望逐步崛起,覆盖不同失禁程度、不同使用场景的需求;同时环保可降解材质、亲肤透气设计、智能监测等功能将成为产品升级方向,推动行业从“能用”向“好用”迭代。
支付社会化:长护险深化带动B端需求扩容
随着长护险制度全国落地,护理机构、居家照护服务体系将快速成熟,B端机构采购占比将持续提升,成为重要需求来源。支付端的稳定化将进一步降低需求波动,让企业更有动力投入产能与研发,形成“制度完善-需求释放-产业升级”的正向循环。
产业集中化:头部企业整合加速
行业标准升级与消费品牌化进程中,缺乏研发能力与品质管控的中小厂商将逐步出清,市场份额向头部品牌集中。本土头部企业将依托供应链、渠道与品牌优势,逐步提升市场集中度,从区域龙头向全国性品牌进阶。
出海进阶化:从代工输出到品牌输出
中国成人纸尿裤产业的供应链优势已十分突出,未来出海将从 OEM/ODM代工为主,逐步向自有品牌输出升级,重点拓展东南亚、中东、拉美等新兴市场,部分优势企业也将尝试切入欧美中高端市场,全球化将成为本土企业增长的重要引擎。
— 结语 —
一片成人纸尿裤,丈量的从来不只是老年人口规模,更是一个社会长期照护体系的成熟度。
相较于那些依赖概念与预付费的养老业态,成人纸尿裤的增长慢但扎实,它扎根于真实的护理需求,受益于制度建设的稳步推进,也承载着中国制造的全球竞争力。
2026年是中国长护险全国建制的开局之年,也是成人纸尿裤行业从“小众隐秘品类”走向“银发经济核心赛道”的关键节点。
当人口刚需遇上制度红利,当制造升级遇上全球化机遇,这条曾经“不体面”的赛道,终将成为养老产业中最具确定性的价值洼地。
声明:转载此文是出于向母婴行业传递更多信息之目的。若有来源标注错误或侵犯了您的合法权益,请作者持权属证明与本网联系,我们将及时更正、删除,谢谢。联系方式:168466559@qq.com


长按扫码 阅读原文