随着品质育儿需求爆发式增长,母婴用品产业已从依赖人口红利的传统婴幼消费,演进为决定家庭全周期养育决策权的核心服务枢纽。母婴不仅是品质育儿时代的消费载体,更是支撑“母子双核”科学养育与品质效能升级落地的底层基石。当前,行业驱动逻辑正由“规模扩张驱动”全面转向“信任溢价驱动”,标志着母婴产业进入了从低端同质化向高端价值跨越的历史性拐点。
大象投顾依托深厚的IPO咨询与行业研究积淀,重点针对高阶母婴企业的品质效能代差、渠道准入门槛及关键品类的价值跃迁斜率进行了深度的量化穿透。本报告不仅关注单品销量增长的突破,更立足于拟上市企业与二级市场投资的视角,评估了行业在品质育儿时代的盈利弹性和资本开支逻辑,旨在为企业与投资机构深度把握母婴行业的高端化发展机遇提供专业支撑。
01
价值跃迁:母婴产业从规模驱动迈向品质效能
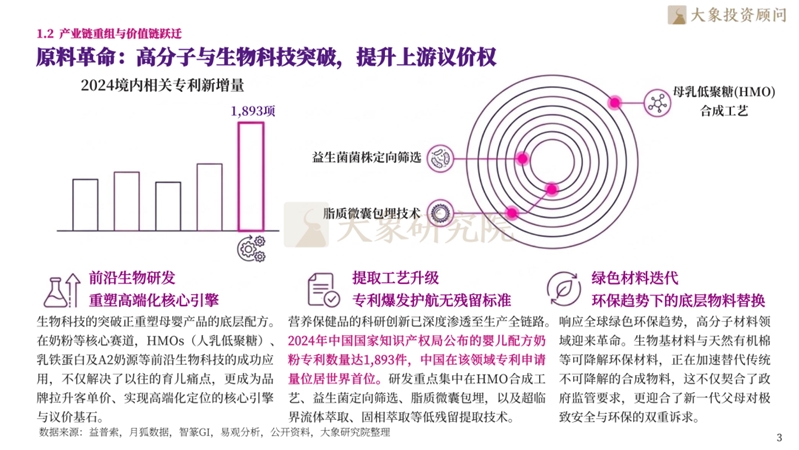
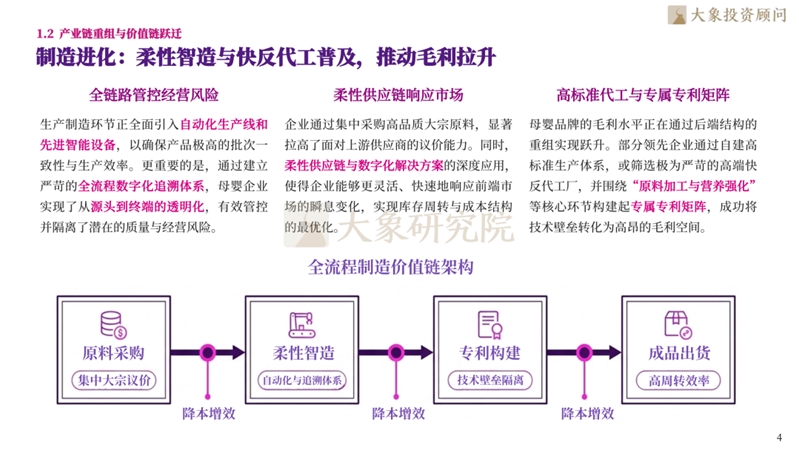
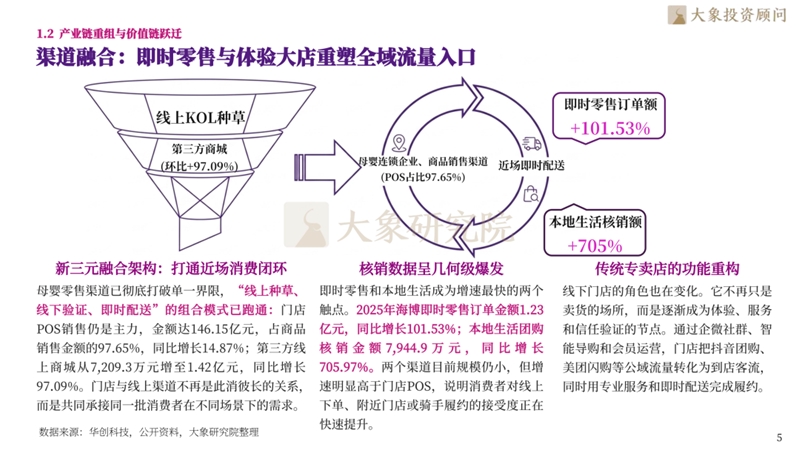
母婴行业正经历从规模扩张向价值深耕的根本性转型。需求端,消费场景已由单向婴幼实物供给扩展为覆盖备孕至学龄前全周期的“母子双核”科学养育方案,行业驱动逻辑实质性地从人口红利切换至信任溢价,高客单价与高复购频次有效对冲了出生率下行压力。供给端,价值链各环节同步重构:上游以HMO合成工艺、益生菌定向筛选为代表的生物科技专利集群爆发,奠定了高端化配方基石;中游柔性智造与数字化追溯体系将技术壁垒转化为毛利空间;下游“线上种草—线下验证—即时配送”的三元渠道融合重塑了全域流量入口。三端联动共同推动行业迈入以品质效能为核心的3.0阶段。
02
政策红利与消费变革:结构性增量释放
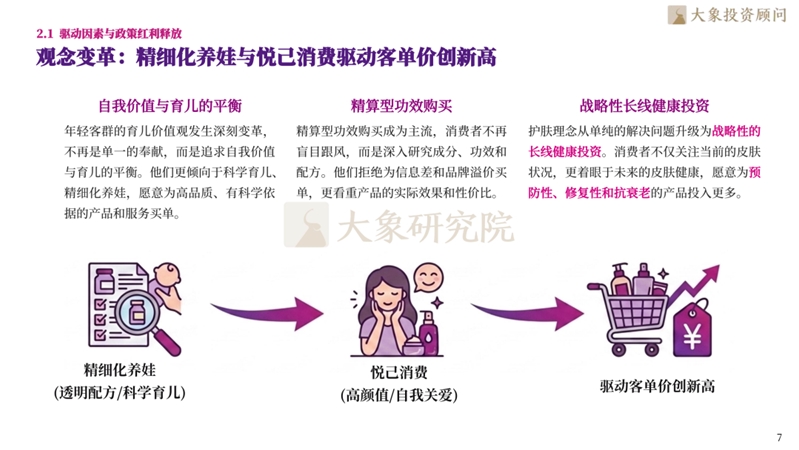
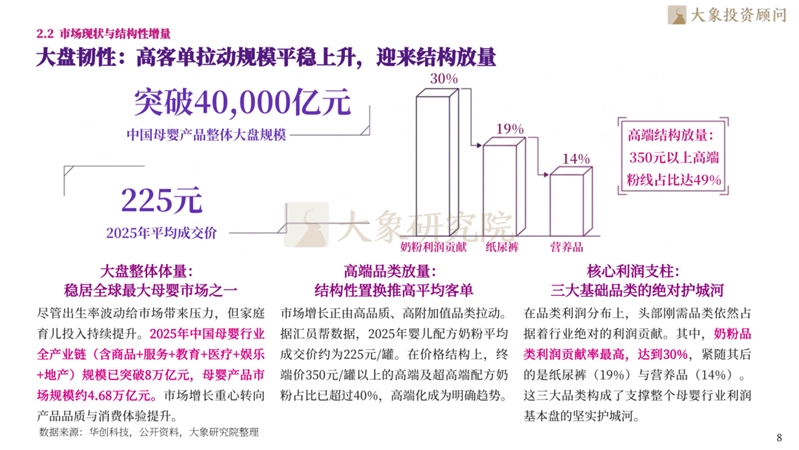
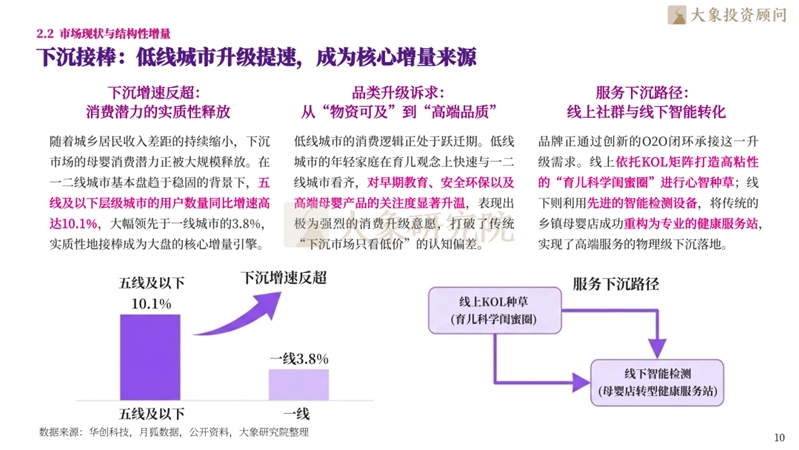
政策端三胎组合拳与消费端观念变革共同构成行业增长双引擎。生育补贴、托育基建与全链条质量监管系统性落地,为对冲出生率下行提供坚实底盘;同时,精细化养娃与悦己消费驱动客单价结构性攀升,消费者从盲目跟风转向成分透明与功效验证的精算型购买。市场层面,大盘规模突破4万亿元,增长重心由规模扩张切换至高端品类放量,奶粉、纸尿裤、营养品三大刚需品类构成63%利润基本盘。品类间分化加剧:分龄营养与靶向修护等高科技赛道高速领跑,而缺乏差异化的传统通货陷入价格战泥潭。低线城市消费升级提速,五线及以下用户增速达10.1%,实质接棒成为核心增量引擎。
03
技术赋能与方案升维:高端化路径重构
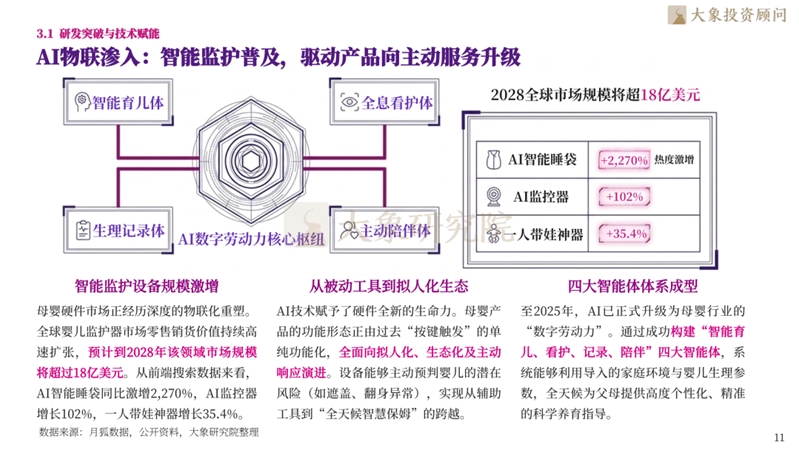
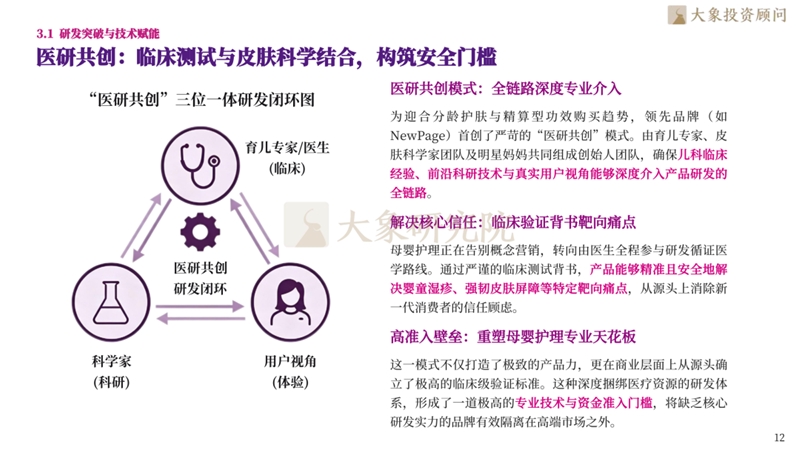
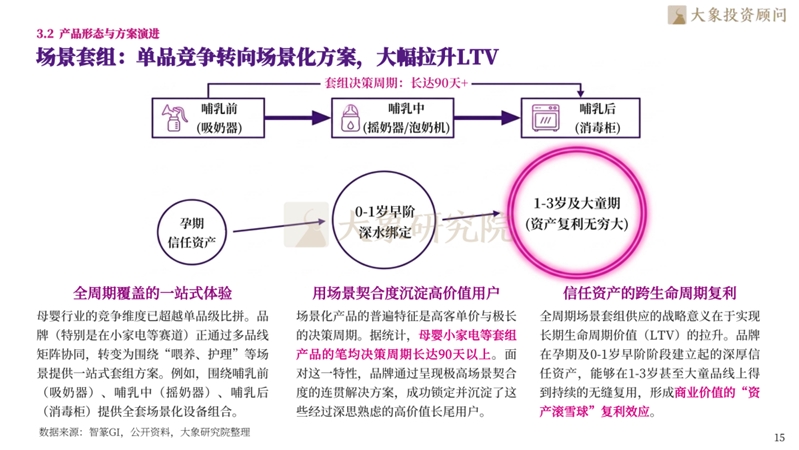
技术赋能与方案升级正在重塑母婴产品的高端化路径。AI物联深度渗入硬件,智能监护设备构建“育儿、看护、记录、陪伴”四大智能体体系,推动产品从被动工具向全天候主动服务跃迁;医研共创模式将临床验证嵌入研发全链路,以循证医学路线精准解决湿疹等靶向痛点,构筑临床级准入壁垒。产品形态同步迭代:绿色低碳战略以生物基材料替代与零碳工厂叙事精准锁合高净值人群溢价;精准定制将颗粒度下探至基因级检测与生长曲线干预,借助育儿大模型生成超个性化养育方案;场景套组则通过跨品类协同覆盖哺乳全流程,以90天以上决策周期沉淀高价值用户,实现信任资产的跨生命周期复利。
04
集中度跃升与壁垒叠加:竞争壁垒深构
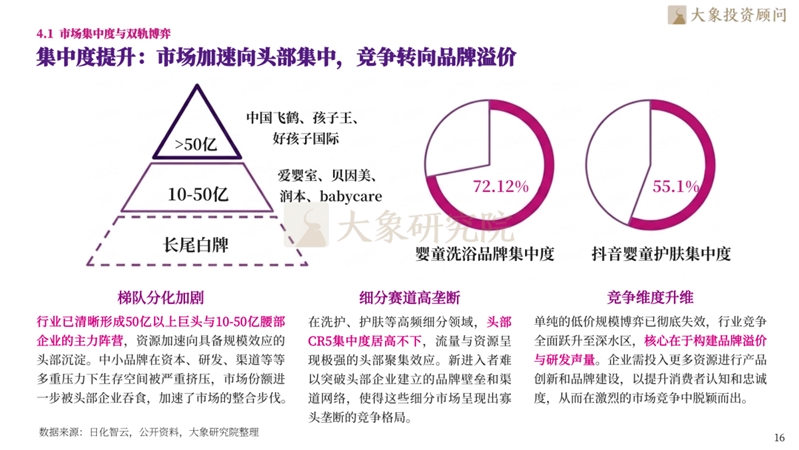
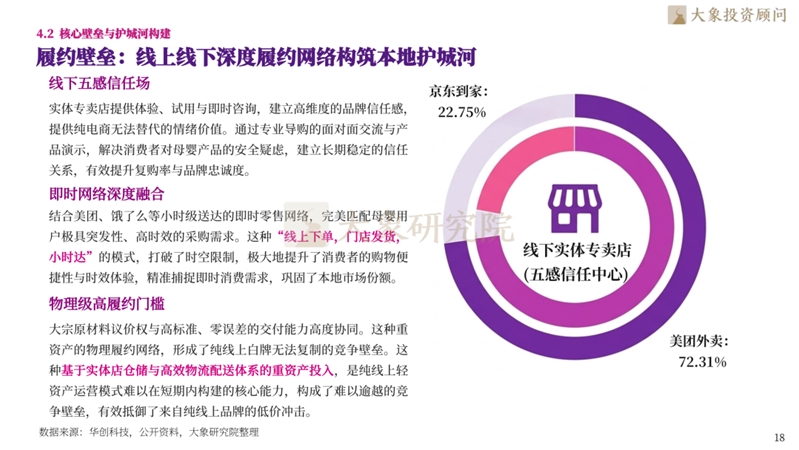
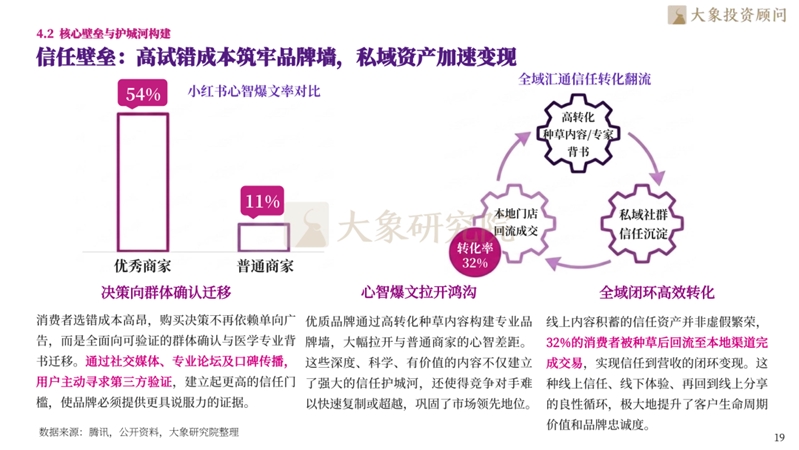
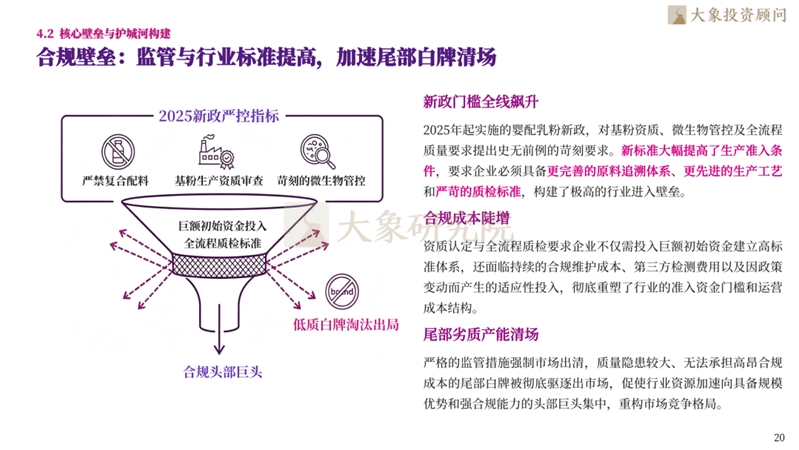
行业竞争格局正加速从分散走向集中,头部企业凭借规模效应与渠道网络持续吞食长尾份额,洗护等高频细分赛道CR5集中度已突破55%。竞争维度全面升维,低价规模博弈失效,品牌溢价与研发声量成为决胜关键。双轨攻防态势清晰:传统巨头依托全品线布局与供应链完善守正稳盘,新锐品牌则以低敏、成分安全等极度细分痛点为切口,借助精准投放实现90%以上年增速破局。护城河构建呈三重壁垒叠加:重资产线下履约网络形成物理级防御;高试错成本驱动信任向群体确认与医学背书迁移构建心智壁垒;2025年新政将基粉资质与全流程质检门槛拉至历史高位,加速尾部白牌清场。
05
生态分化与渠道重构:双轨增长与敏捷破局
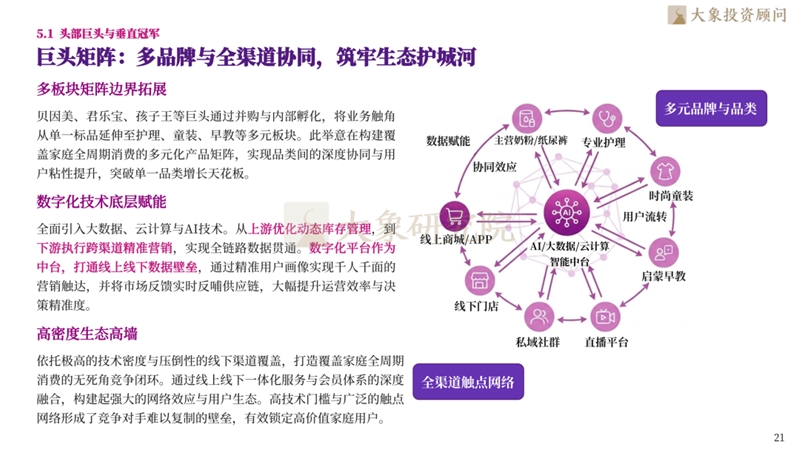
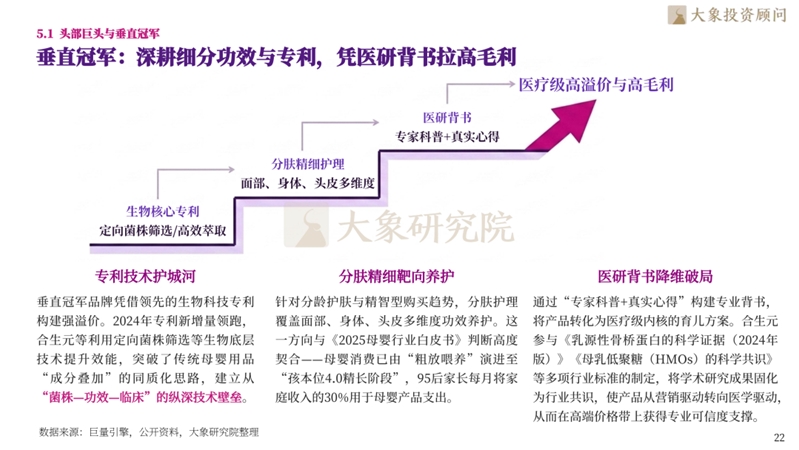
头部企业分化出两条并行增长路径。巨头阵营以多品牌并购与全渠道数字化中台构建生态级壁垒,将品类触角从标品延伸至护理、童装、早教等全周期板块,实现跨品类协同与用户粘性突破;垂直冠军则凭借生物科技专利与医研背书在细分功效赛道建立高溢价,合生元等通过参与行业标准制定将学术成果固化为竞争壁垒。出海战略进入运营深耕期,柔性供应链与DTC模式叠加本土化精细运营,推动纸尿裤等刚需品类在东南亚高生育率市场实现规模化渗透。渠道侧同步演进:新锐品牌以极度精准人群定位与敏捷内容追投实现爆品几何级爆发,线下门店则从单一货架升级为承载产后护理与婴儿游泳的全景体验中心,完成从卖货到服务的角色重构。
06
龙头分化与盈利承压:国内外头部企业路径映射
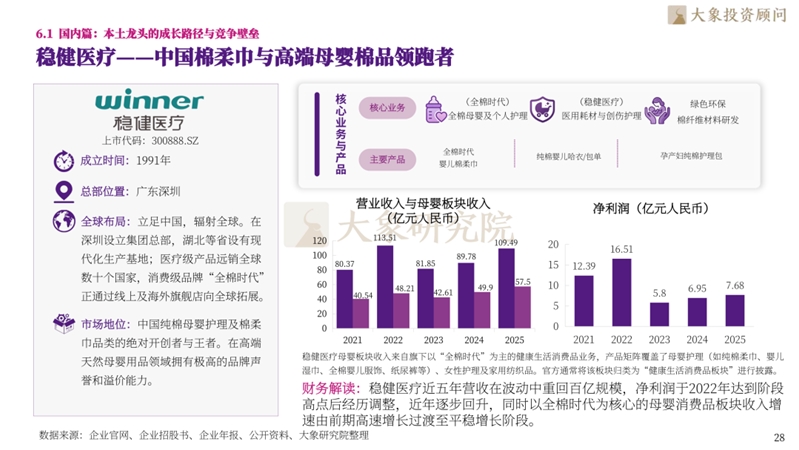
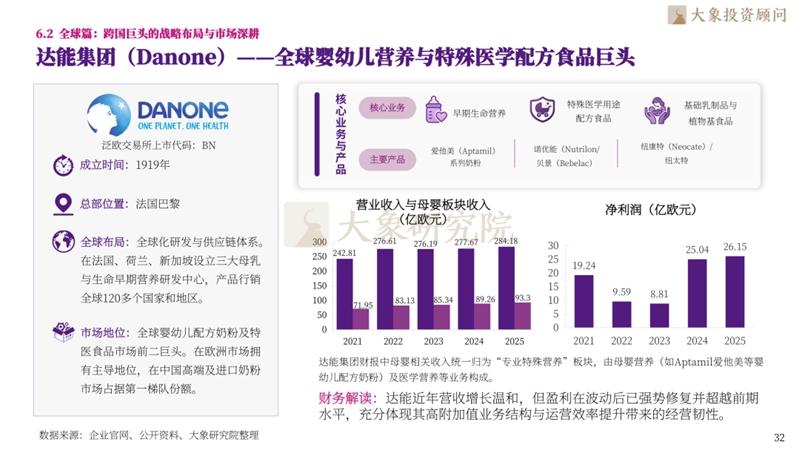
国内外头部企业的财务表现与战略路径呈现高度分化又相互映射的特征。国内阵营中,好孩子国际以万项全球专利构建耐用品技术标准话语权,中国飞鹤凭借全产业链集群打破外资高端奶粉垄断,孩子王以数千万重度会员驱动全渠道服务生态转型,稳健医疗依托医疗级背书开创高端棉品赛道,爱婴室通过外延并购巩固区域零售优势。全球阵营中,宝洁以Pampers百亿美元品牌覆盖180余国,达能凭爱他美占据特医配方前二,贝亲以中国市场为全球业绩核心支撑,金佰利维持双寡头格局。国内外企业普遍面临营收稳健而盈利承压的结构性挑战,成本管控与业务结构优化已成为穿越周期的核心命题。
07
终局演进与战略三角:服务化转型与跨越周期增长
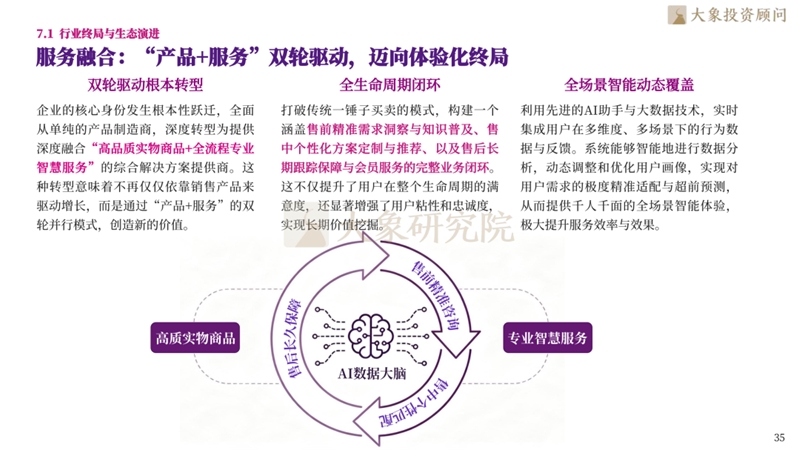
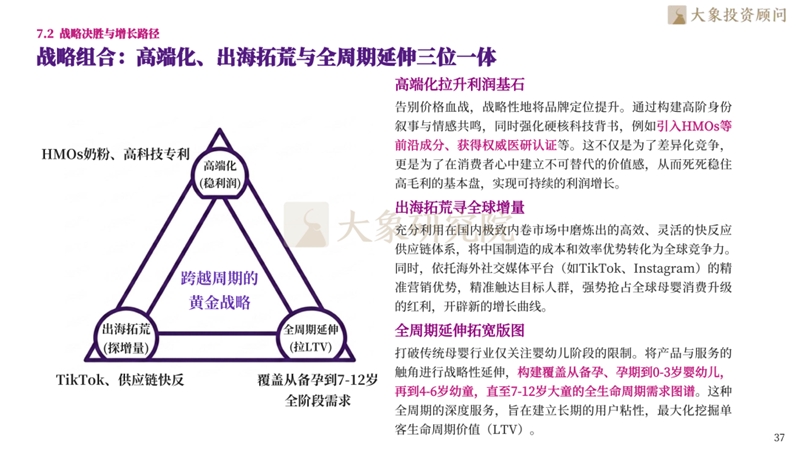
行业终局正沿服务化与跨界重构两条轴线加速演进。企业核心身份从产品制造商向“高品质实物+专业智慧服务”综合方案商跃迁,以AI数据大脑驱动售前洞察至售后保障的全生命周期闭环;同时,医药巨头以临床皮肤科学降维切入、科技巨头以AI物联接管育儿场景,倒逼传统品牌向生物科技与智能电子双核转型。增长路径上,高端化、出海拓荒与全周期延伸构成跨越周期的战略三角:前者以HMOs等前沿成分稳住高毛利基本盘,中者以柔性供应链叠加TikTok精准营销抢占全球增量,后者将服务触角延伸至备孕至12岁大童全阶段。LTV重构推动营销支出从消耗型向资产型转化,资本兼并与渠道自有品牌崛起进一步加速存量整合。
声明:转载此文是出于向母婴行业传递更多信息之目的。若有来源标注错误或侵犯了您的合法权益,请作者持权属证明与本网联系,我们将及时更正、删除,谢谢。联系方式:168466559@qq.com


长按扫码 阅读原文