开学季前后,家长们的购物车里常会多出一样东西——DHA藻油,理由大多是同一个:给孩子"补脑"。
但翻看评论,另一类声音同样高频:"特别的腥,宝宝一吃就吐。"
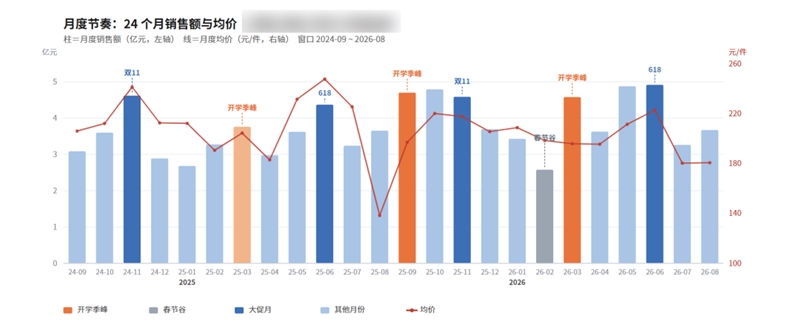
2025年9月至2026年8月,主流电商市场DHA藻油售出48.71亿元,同比增长16.6%——是营养品大盘增速(5.2%)的三倍;而且增长由销量拉动,均价稳在200元出头,没有提价,也没有像大盘那样以价换量。
一个为孩子而生的品类,为什么能跑出这样"量增价稳"的增速?增长由谁接住、又卡在哪里?我让镜界AI把DHA藻油的销售、形态、人群、评论与卖点数据调出来,拆开看。
01
纵深判断
· 增长是真的,而且是"量"撑起来的
48.71亿元的年销规模、16.6%的增速——是营养品大盘(+5.2%)的三倍,仍处在高增长赛道。
更值得看的是增长的成分:销量同比+17.9%,均价只微降1.1%。它没有靠提价做增长,也没有卷入降价式竞争——增量来自"更多人买"。
节奏上,它走的是"开学+大促"的多峰曲线:秋季开学与春季开学各有一个台阶,叠加年中与年末的大促;春节月是全年谷底,而大促也没有透支——大促后的次月,同比仍在增长。
供给端的信号也在同一方向:商品数同比增加11.9%,店铺数几乎不变,单个商品的销售效率在提升——这不是新商家涌入式的增长,而是既有商家在加品、把单品做重。
一个有固定日历的品类,意味着它的需求可预期——这一点,比增速本身更值钱。
· 领跑的形态在换挡:胶囊让位,软糖、片剂、颗粒接棒
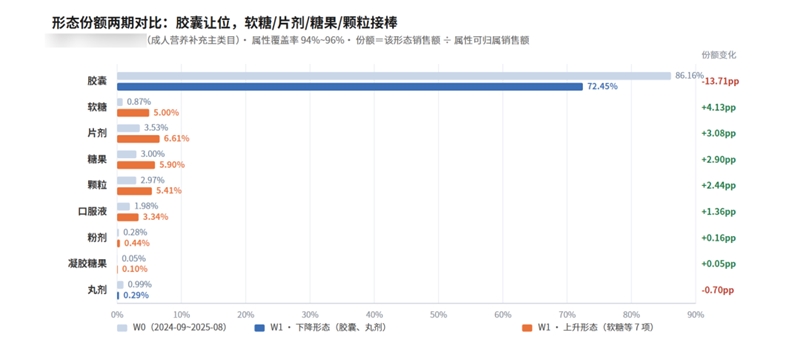
胶囊仍是这个品类的主力形态,但份额正在快速让出——把前后两个年度放进同一口径:胶囊的份额一年内从86.2%降到72.5%。
接棒的是四种非胶囊形态——其中软糖的份额一年扩张到近六倍。有意思的是,这轮换挡和常被讨论的"凝胶糖果"关系不大(体量约1%),真正在放量的是更"好吃"的软糖、糖果,与更"好吞"的片剂、颗粒。
价格也随形态分岔:胶囊、颗粒、口服液仍守在中高价带;软糖走的是平民化路线。胶囊并没有降价——它的份额不是被价格战夺走的,是被新形态摊薄的。
整体价格结构呈"哑铃型":240元以下占了71.9%的销量、只贡献41.9%的销售额——走量在低段,赚钱在中段。
换句话说:这轮换挡不是"胶囊退场",而是增量的分配权在易手。
· "全龄化"是话术,"低龄化"才是事实
人群的答案同样明确。婴童向商品贡献约63%的销售额;在明确标注人群的商品里,"儿童"一年增长69.2%——是婴童食品大盘增速的8.7倍。而"成人""中老年""孕产妇"三类合计不足0.5亿元。
评论侧更直白:前后两个年度的人群标签前十,98%以上都是"孩子、宝宝、家长"这类词;场景前十几乎是学业——学习、上课、写作业、背书、考试。一个微弱但值得记下的信号是:"工作"场景第一次挤进前十。所谓"全龄化",目前更多是标签的规范填写,而不是受众的真实迁移。
增长真正的引擎是学龄段的孩子——甜味化软糖的婴童向占比超过九成,本质上也是为这个人群准备的。成人与中老年的高增速确实存在,但基数太小,更像一片"从零到一"的白空间,而不是已经发生的迁移。
· 最大的差评话题,是"腥味"
口碑的底子不差:负向声量占比只有2.78%——这是个低舆情风险的品类。
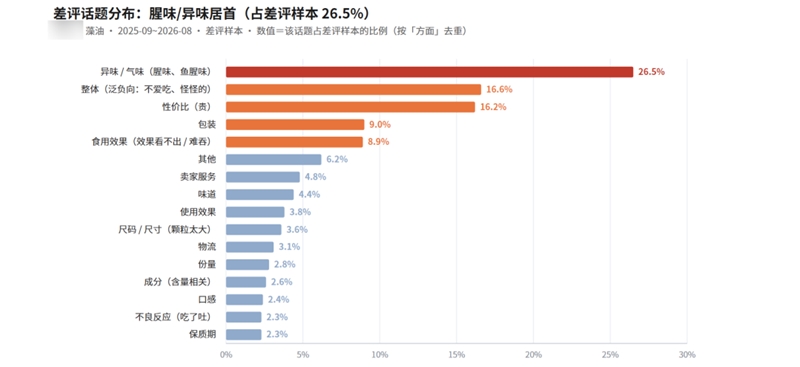
但把差评全量拆开,第一话题格外刺眼:"腥味/异味"占差评样本的26.5%,是第二名的1.6倍——且不是轻微抱怨,"宝宝一吃就吐"这类原声反复出现;把口味类话题合并后,它仍居各类话题之首。
第二、第三位是"性价比"与包装物流:前者是定价心智问题,后者是履约问题。还有一个"低发生率、高风险"的监控项——含量质疑:占比不高,但对高客单品类,一句"宣传与实际对不上"的杀伤力足够大。
从结构看,口味与效果类问题占了差评的大头,履约类(包装、物流、服务)只是少数——负面主要来自产品本身,而不是服务。
藻油的立身卖点是"不腥、更适合孩子"——而现在,它正被自己的体验短板拖住。
· "进口"的光环在褪,国货的信任还没接上
过去一年,退潮最明显的一条线是"进口":标题里写"进口"的款下降22.4%——只有"新西兰"例外,守住了正增长与高均价。
与"进口"一起降温的,是"含量数字":"高含量""每粒"这类词都在退潮——堆数字已经换不来溢价。接棒的是两条新叙事:"复配"从选配变成标配(份额与增速双升,但溢价有限——加料本身不再值钱);以及"天然"——增长近五成、均价约为品类均价的两倍,是本轮少有的量价齐升话术。
信任层面同样在重排:国货销售同比增长33.9%、进口只有8.0%,份额此消彼长;但评论区里,提到"国产"的负向率(4.13%)仍高于提到"进口"(3.17%)——份额已经在切换,信任还没有。资质背书也在迁移:"蓝帽子"占比较小且在收缩,而带FDA等国际认证标识的商品,在低基数之上一年增长十几倍。
从资质分层看口碑,方向也一致:批文越"硬"、负向率越低——这为国货的"信任课"再添一个注脚。
02
下一程:换形态、守体验、补信任
走量看软糖,守价看片剂/颗粒。胶囊仍会长期占据基本盘,但增量已明确落在两条线上:软糖承接低龄化与走量,片剂/颗粒承接"不愿吞胶囊"的大龄孩子与成人,并能守住中高价带。"凝胶糖果"的规模叙事可以放下了——数据不支持它;滴剂同样尚不具备规模证据。
把开学季做透,别急着宣布"全龄化"。开学季是这个品类已经存在的确定性节奏,产品与内容都值得对准它;成人/职场/中老年是真实的空位,但请按"从零到一"投入——用独立产品线与话术(记忆、专注力方向,注意合规表达),而不是把它当成已经到来的大盘。
把"不腥"做成可验证的承诺。第一差评话题就是最大的机会点——"不腥"恰恰是藻油最初的立身理由:"宝宝不吐、开口不腥、好吞服",谁能把它做成可测试、可复述的产品标准,谁就守住藻油更干净的差异点。这比任何含量数字都值钱。
话术换三样:去"进口"、去"数字"、换"质价比"。进口光环退潮的窗口里,国货要补的是信任课:国际认证+可追溯原料+"进口级品质、更低到手价"——把"国产"从减分项变成质价比标签;含量数字降级,复配升格,溢价讲"组合的独占逻辑",而不是"有没有加料"。
03
写在最后
48.71亿元、增速三倍于营养品大盘——DHA藻油把"量"的增长做得很扎实:需求跟着学期走,供给在形态上主动换挡,价格稳住了。
但它真正的考试不在规模上:一个"给孩子吃"的品类,孩子的第一口体验,就是它最大的产品题;国货接住了份额,还没接住信任。
所以下一程的考题,不在"卖给谁",而在"孩子愿不愿意吃、家长信不信"。
过去,这种级别的洞察需要团队数周的数据清洗与反复对齐。今天,战略决策的周期第一次被压缩到了"思考本身所需的时间"。
工具负责让看不见的变得可见,而我们,负责提出更好的问题。
声明:转载此文是出于向母婴行业传递更多信息之目的。若有来源标注错误或侵犯了您的合法权益,请作者持权属证明与本网联系,我们将及时更正、删除,谢谢。联系方式:168466559@qq.com


长按扫码 阅读原文